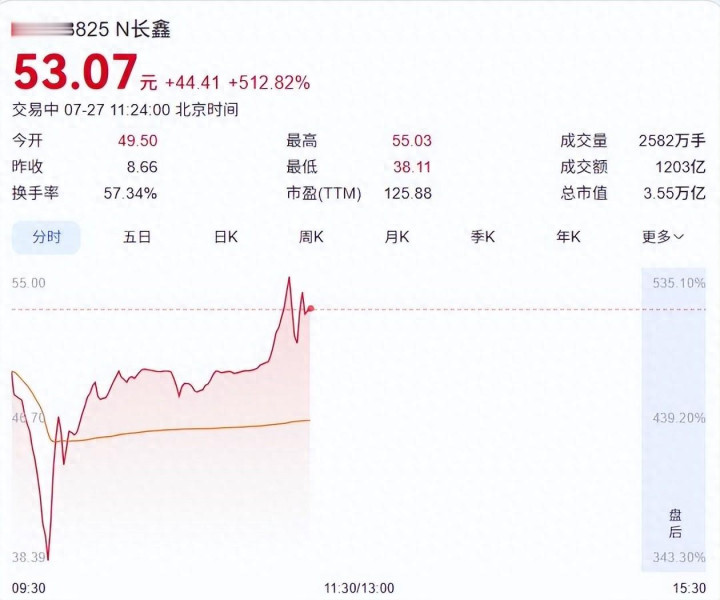
长鑫科技以49.50元/股的价格开盘,较8.66元的发行价高开471.59%。截稿前,股价报53.07元,涨幅扩大至512.82%,盘中最高触及 55.03 元,总市值攀升至3.55万亿元。
这个数字,大幅超过长期盘踞市值榜首的工商银行(约2.76万亿元),大致相当于2.2个贵州茅台(约1.62万亿元)、2.9 个中芯国际(约1.23万亿元)。
这是A股三十多年历史上,第一次由硬科技半导体企业摘下总市值桂冠。
从2016年合肥的一片工地起步,到今天登顶A股之巅,长鑫用十年走完了海外巨头几十年的路。这不只是一家企业的资本高光,更是国产DRAM产业真正的成年礼。
资本市场的反应也很直接。就在长鑫上市前一个美股交易日,海外存储巨头已经先行承压。
美东时间7月24日,美光科技单日大跌6.99%,收报920.95美元,总市值回落至1.04万亿美元;SK海力士美股同日重挫8.81%,收报154.57美元;韩国本土市场,三星电子7月27日盘中同样走弱,下跌约0.8%。
一边是国产新势力首日持续冲高,一边是传统寡头接连回调,全球存储产业的力量天平,已经在悄然偏移。
国产内存的成年礼
首日如此夸张的涨幅,固然有新股情绪与首日流通盘有限的催化,但底层支撑终究是实打实的业绩与行业地位。
放在五六年前,没人会相信一家中国内存厂商能挤进全球第一梯队。但现实是,长鑫已经用数据坐稳了全球第四的位置。
根据Counterpoint Research的统计,2026第一季度,长鑫的全球DRAM营收份额已攀升至8%,较一年前翻了两倍还多,是头部厂商里增速最快的一家。
同期三星、SK海力士、美光分别以38%、29%、22%的份额占据前三,三家加起来拿走了近九成的市场份额。
过去二十多年,全球DRAM市场始终是美韩三巨头的天下,寡头格局几乎纹丝不动。
长鑫的出现,是第一次有非美韩阵营的厂商,真正从产能、技术、客户全维度切入这个核心赛道,撬开了原本铁板一块的市场。
2026年第一季度,长鑫实现营业收入508亿元,同比增长719.13%;归母净利润247.62亿元,成功从去年同期的亏损状态扭亏。
公司招股书披露,预计2026年上半年营收1100亿-1200亿元,归母净利润500亿-570亿元,同比增幅分别达到613%-677%和2244%-2544%。
这样的增长速度,放在整个半导体行业都极为罕见。国金证券在研报中判断,我们正站在新一轮存储大周期的起点,AI驱动的算力需求将长期拉动存储价值量提升,预计2026-2028年长鑫将分别实现营收3024.92 亿元、4372.21亿元和5899.64亿元,归母净利润1518.31亿元、2521.81亿元和3510.35亿元,首次覆盖给予 “买入” 评级。
Yiyi Capital CEO Theodore Shou在《亚洲财经早盘》(Squawk Box Asia)节目中表示,新股首日斩获470%的涨幅并不算稀奇。真正非同寻常的是,一家如此体量的企业能实现这样的表现。
“我毫不怀疑这家企业会成长为全球行业领导者。它不止是一名挑战者,更会成为这个领域的全球冠军,这只是时间问题。”
不靠低价抢市场
很多人对国产内存有刻板印象,觉得无非是靠低价抢市场。但放在长鑫身上,这个认知早就过时了。
长鑫真正的核心竞争力,从来都不是更便宜的价格,而是不受地缘干扰、稳定可控的本土供应能力。
随着国内AI算力需求井喷,服务器、消费电子端的DRAM订单持续走高,叠加全球存储整体产能偏紧,本土厂商都在争先恐后地锁定长鑫的产能。
行业信息显示,国内头部PC厂商的内存订单已经排到了2027年,字节跳动、阿里巴巴等互联网巨头,也早已签下长期供货协议。就连苹果,也被曝出开始测试长鑫的DRAM芯片,计划用于中国市场销售的终端产品,目前仍处于评估阶段。
供需格局的反转,让定价权彻底向供方倾斜。有供应链消息称,即便是华为这样的核心合作伙伴,提出希望缓解成本上涨压力的诉求,长鑫也没有给出特殊价格优惠。即便如此,双方的业务合作也并未受到影响。
这其实已经很说明问题,客户选择长鑫,图的从来不是 “省钱”,而是 “供应链不被卡脖子”。
在地缘摩擦不断、全球供应链波动加剧的大环境下,一条自主可控、能稳定交付的本土存储生产线,战略价值远不是价格差可以衡量的。
十年技术沉淀,五代工艺研发
很多人只看到今天的市值高光,却容易忽略长鑫过去十年在技术上的死磕。
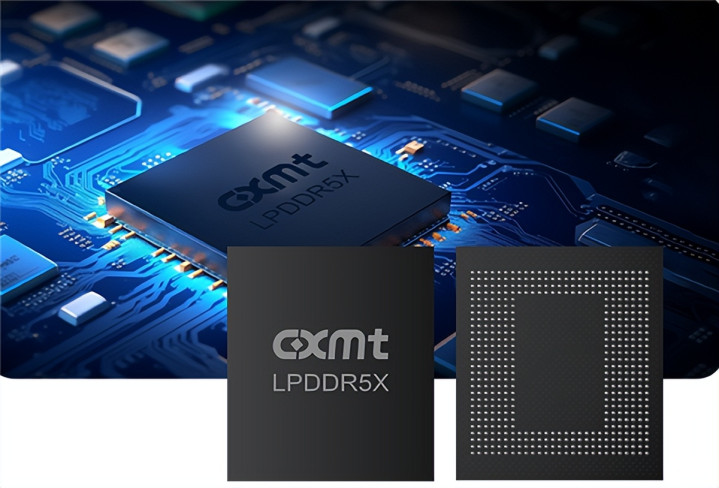
2019年9月,长鑫推出自主设计生产的8Gb DDR4产品,第一次实现了中国大陆DRAM产业 “从零到一” 的突破。截至2025年底,公司已经完成LPDDR4X、DDR5和 LPDDR5/5X的开发与量产,形成了DDR系列(占比31.60%)、LPDDR系列(占比65.86%)的核心产品矩阵,覆盖服务器、移动设备、个人电脑、智能汽车等多个下游场景。
工艺迭代上,长鑫同样没有放慢脚步。目前公司已经完成第一代到第四代工艺技术平台的量产,第五代工艺平台正处于研发阶段,将通过进一步优化的多重曝光技术,持续提升存储密度与阵列性能。
这背后是海量的研发投入与人才储备。截至2025年底,长鑫拥有研发人员6259名,占员工总数比例超过30%。累计持有境内专利3929项、境外专利3043项,其中发明专利3165项,构建了扎实的知识产权护城河。
按照规划,本次IPO超额配售选择权全额行使后,募集资金总额约666亿元,将主要投向存储晶圆量产项目与核心技术研发,持续扩大产能、打磨工艺。
对长鑫而言,上市募资不止于补血,更重要的是拿到了在全球存储周期里加速扩产、抢占份额的门票。
全球存储牌桌上,从此多了一张来自中国的底牌
回顾全球存储产业半个多世纪的浮沉,每一轮技术周期的开启,都会伴随着产业格局的重新洗牌。
从美国独霸到日本崛起,再到韩国企业后来居上,形成三星、SK 海力士、美光三分天下的格局,存储行业的王座更迭,从来都离不开技术突破与产能扩张的双重驱动。
如今,AI浪潮催生了新一轮存储大周期,算力需求爆发正在把整个市场的天花板推到前所未有的高度,这也给了新玩家弯道超车的历史机遇。
长鑫的上市,恰好踩在了这个节点上。它不是一家普通的上市公司,而是中国半导体在存储这个最高壁垒赛道上的标杆。它用十年时间证明,中国企业有能力在资金密集、技术密集、周期波动剧烈的存储领域,走出一条自主可控的道路。
从0到1是突破,从1到10是成长,而从10到跻身全球第一梯队,才是真正的成年。
今天3.55万亿的盘中市值,是市场给过去十年的答卷打分。而未来的路,还要看产能释放、工艺进阶和全球市场份额的持续突破。
可以肯定的是,全球存储产业的牌桌上,从此多了一张来自中国的底牌。而国产内存的成年礼,只是这场产业变局的开始。
广盛网提示:文章来自网络,不代表本站观点。