过去十几年,中国家庭买房时,最关心的是一件事:
房贷利率高不高?
利率高,每个月月供压力大。
利率低,很多人觉得就是买房的好时机。
但今天,一个看似矛盾的现象正在发生。
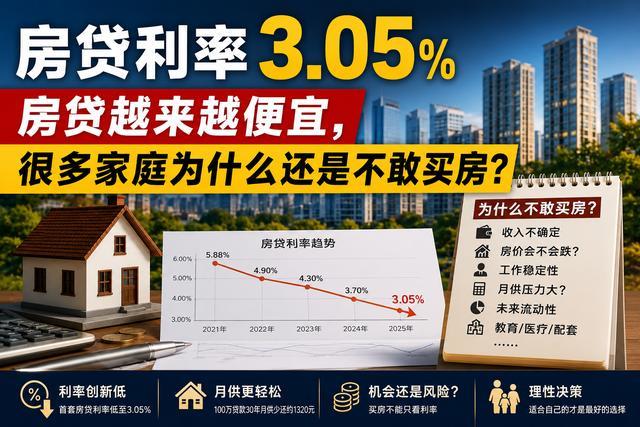
房贷利率已经降到近年来低位,多地首套房贷利率进入"3时代",不少地方最低已接近3.05%。
按理说,买房成本下降了。
可真正愿意出手的人,并没有明显增加。
很多家庭不是算不过房贷。
而是开始重新思考一个问题:
这套房,到底值不值得买?
房贷越来越便宜,为什么买房的人没有明显增加?
如果把时间拉回十年前。
决定买不买房,往往只有两个条件。
有没有首付?
月供能不能承受?
因为那时候,大多数人相信:
房价会上涨。
收入会增长。
房子既是居住,也是财富。
今天,很多家庭开始算另一笔账。
除了房贷,还有物业、装修、停车、通勤、教育、医疗,更重要的是:
这套房,未来还能不能保值?
真正发生变化的,不是房贷。
而是买房的逻辑。
中国家庭,开始重新计算住房成本
过去,我们更关心贷款成本。
今天,我们更关心持有成本。
贷款利率可以下降。
但一套房子的长期价值,越来越取决于它所在的城市。
有没有人口流入?
有没有产业发展?
有没有就业机会?
有没有好的学校和医院?
如果这些答案都是"没有",再低的房贷利率,也很难支撑一套房子的长期价值。
换句话说。
今天买房,买的不只是房子。
更是在选择一座城市。
房地产真正的竞争,已经变成城市的竞争
过去几年,一个趋势越来越明显。
人口持续流入、产业不断升级的城市,房地产市场表现相对更有韧性。
而人口持续流出、产业支撑不足的城市,房地产市场承受的压力更大。
房子的价值,从来不是孤立存在的。
它背后连接的是就业、产业、教育和人口。
房子最终服务的是人。
人,会跟着工作走。
工作,会跟着产业走。
因此,真正决定房子价值的,越来越不是开发商。
而是城市的发展能力。
房地产的核心,不是利率。
房地产的核心,是城市,是现金流,也是一个家庭未来十年的生活方式。
为什么都市圈越来越重要?
国家近年来持续推进都市圈建设,并不是简单地修更多道路、建更多新区。
真正的目标,是让产业、人才、教育、医疗等资源形成协同。
长三角、粤港澳大湾区、京津冀之外,成渝地区双城经济圈、长江中游城市群、中原城市群等,都在不断提升区域协同能力。
这意味着,一个家庭未来选择住房时,考虑的不只是一个小区。
而是一整个都市圈的发展潜力。
真正有竞争力的,不只是房子。
而是房子所在的城市。
利率下降,是机会,但不是答案
房贷利率下降,对刚需和改善型家庭来说,确实降低了购房成本。
同样贷款100万元,30年期,利率下降后,总利息支出可以减少不少,家庭现金流压力也会减轻。
但低利率,并不能回答所有问题。
真正需要回答的是:
你的工作是否稳定?
你的家庭现金流是否充足?
这座城市未来是否还有持续发展的动力?
只有这些问题有了答案。
房贷利率,才真正有意义。
对普通家庭来说,真正重要的是什么?
今天,比利率更重要的是判断。
不是所有城市都一样。
不是所有房子都一样。
更不是所有低利率,都意味着适合买房。
对于普通家庭来说,未来买房,更应该回到三个问题:
第一,这是自住需求,还是投资需求?
第二,这座城市未来五到十年是否还有人口和产业支撑?
第三,这套房会不会影响家庭未来的现金流安全?
当买房重新回归生活本身,而不是财富幻想。
也许,我们才能真正做出更适合自己的选择。
财富提醒
1、房贷利率下降,可以降低购房成本,但不能替代对城市和家庭现金流的判断。
2、买房前,比比较利率更重要的是研究城市的人口、产业和就业趋势。
3、如果购房会明显影响家庭现金流安全,即使利率再低,也要保持理性。
4、房地产正在从"金融属性"逐步回归"居住属性",普通家庭更需要关注长期生活质量,而不是短期价格波动。
真正决定一套房价值的,不只是房贷利率。
更是它所在的城市,还有你的未来。
广盛网提示:文章来自网络,不代表本站观点。